Combien d'impôts pourriez-vous économiser avec un PER ?
Pour un versement de 5 000 euros, votre Plan d’Épargne Retraite peut vous faire économiser jusqu’à 2 250 euros d’impôt, selon votre tranche d’imposition. Découvrez comment ça marche et pourquoi il ne faut pas attendre…
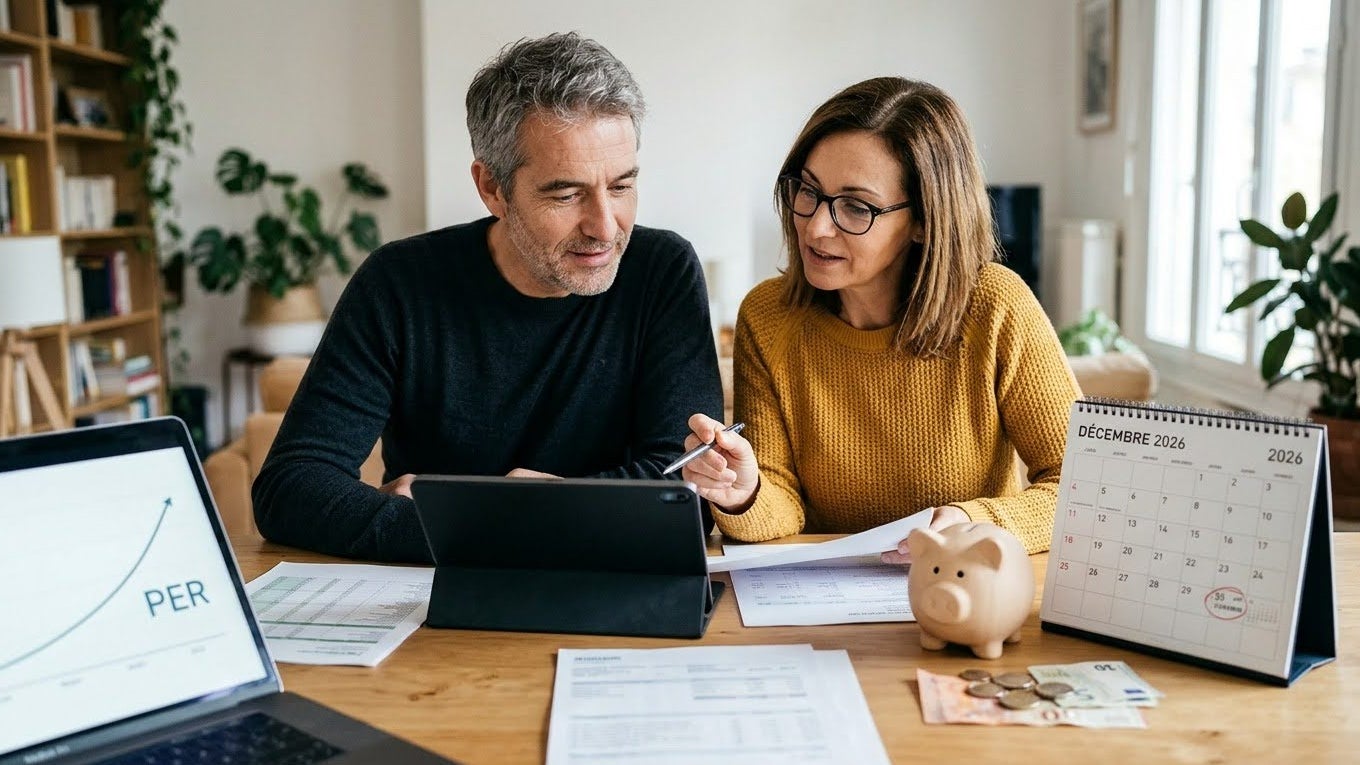
Vous avez forcément entendu parler du PER, un placement à long terme accessible au plus grand nombre. Il vous aide à mettre de l’argent de côté pour la retraite. L’épargne est récupérée au moment du départ à la retraite sous forme de capital ou de rente, même si certaines situations permettent son déblocage anticipé.
Si de nombreuses personnes ouvrent un PER, c’est pour une raison précise. Il offre un avantage fiscal immédiat. En effet, les versements peuvent faire baisser l’impôt sur le revenu, dès cette année.
Comprendre le principe de la déduction L’argent que vous versez sur votre PER est déduit de votre revenu imposable, dans la limite de votre plafond d’épargne retraite. Par exemple, si vous versez 5 000 euros sur votre PER, vous serez imposé sur 5 000 euros de revenus en moins. Pour profiter de cette déduction et réduire votre impôt sur les revenus 2026, le dossier de versement doit être réceptionné complet chez l'assureur avant le 31 décembre ou parfois plus tôt, il faut bien faire attention aux dates limites fixées par chaque assureur.
Combien économisez-vous selon votre tranche d’imposition ? Le principe est le même pour tous, mais selon votre tranche marginale d’imposition, l’économie varie. Plus la tranche est élevée, plus vous économisez.
Par exemple, pour un versement de 5 000 euros, l’économie d'impôt est d'environ 550 euros à 11%, 1 500 euros à 30%, 2 050 euros à 41 % et 2 250 euros à 45 %. Si vous êtes imposé à 30%, votre versement de 5 000 euros ne vous coûte en réalité que 3 500 euros, une fois l’économie d’impôt déduite. Vous souhaitez connaître l’économie d’impôt que vous pouvez réaliser ?
Altaprofits vient de lancer un tout nouveau simulateur, facile à utiliser et vous permettant d’estimer le montant selon votre situation. Où trouver votre plafond de déduction ? Pour déterminer le plafond de déduction, vous n’avez pas besoin de sortir une calculatrice.
Le montant du plafond est indiqué sur votre avis d’impôt, dans la rubrique “Plafond épargne retraite”. Il est calculé automatiquement à partir des revenus que vous avez déclarés. Il est important de préciser que les déductions sont possibles jusqu’à l’âge de 70 ans.
Si vous n’avez pas utilisé tout votre plafond les années précédentes, le reste n’est pas perdu. Il peut être reporté jusqu’à 3 ans ou jusqu'à 5 ans pour les plafonds à compter de celui de 2027. Si vous êtes marié ou pacsé, vous pouvez additionner votre plafond et celui de votre conjoint lors de votre déclaration en cochant la case 6QR.
Avant de faire un versement, pensez à vérifier le montant du plafond. Si vous le dépassez, les versements ne sont plus déductibles. TMI aujourd'hui vs à la retraite : économie définitive ou différé d'imposition Grâce à votre PER, l’économie d’impôt est immédiate.
Il est cependant important de retenir que les sommes déduites aujourd’hui seront imposées à la sortie, au moment du départ en retraite. Il est donc important de comparer votre TMI actuelle avec celle que vous aurez lorsque vous serez à la retraite car elle a souvent tendance à baisser à la retraite, du fait de la diminution des revenus. Si votre TMI baisse, passant par exemple de 41% pendant la vie active à 30% à la retraite, le mécanisme est avantageux.
En effet, vous déduisez vos versements à un taux élevé et vous êtes imposé plus tard à un taux plus faible. Et si votre TMI reste identique, le PER a toujours un intérêt, mais il change de nature en devenant un différé d’imposition. Concrètement, l’impôt que vous ne payez pas aujourd’hui reste dans votre patrimoine.
Une fois réinvesti, il peut produire des rendements jusqu’à la sortie. Au final, plus votre horizon est long, plus le décalage compte. Il est donc plus intéressant de réinvestir cette économie d’impôt plutôt que de la dépenser.
À retenir Les versements sur un PER sont déductibles de votre revenu imposable, dans la limite de votre plafond. L’économie dépend de votre TMI : de 550 euros à 2250 euros pour 5 000 euros versés. Votre plafond est à retrouver sur vos avis d’impôt.
Pour déduire l’impôt sur vos revenus 2026, il faut faire un versement avant le 31 décembre. Calculez votre économie d’impôt dès maintenant Document publicitaire dépourvu de valeur contractuelle Produit présentant un risque de perte en capital. Les performances passées ne préjugent pas des performances futures et ne sont pas constantes dans le temps.
Les performances sont nettes de frais de gestion du contrat. L'investissement sur les supports en unités de compte supporte un risque de perte en capital puisque leur valeur est sujette à fluctuation, à la hausse comme à la baisse, dépendant notamment de l'évolution des marchés financiers. L'assureur s'engage sur le nombre d'unités de compte et non sur leur valeur qu'il ne garantit pas.
Pour les travailleurs non-salariés (TNS), le plafond de déduction correspond au montant le plus élevé parmi les deux options suivantes : - 10 % du bénéfice imposable, dans la limite de huit PASS (Plafond Annuel de la Sécurité Sociale), avec un ajout de 15 % supplémentaires sur la partie du bénéfice comprise entre un et huit PASS ; - ou 10 % du PASS. Pour les salariés, le plafond de déduction est également déterminé en fonction du montant le plus élevé entre : - 10 % de ses propres revenus professionnels (salaires, BIC, BNC, BA) de l'année précédente, retenus dans la limite de huit fois le PASS ; - ou 10 % du PASS de l'année précédente. Dans la limite des plafonds de déductibilité prévus aux articles 154 bis, 154 bis OA et 163 quatervicies du Code général des impôts dans leur rédaction actuelle.
Altaprofits Société par actions simplifiée au capital de 11 912 727,82 euros - 535 041 669 RCS Paris Siège social : 35-37 rue de Rome - 75008 Paris Société de courtage d'assurance et de Conseil en Investissement Financier, inscrite à l'ORIAS sous le n°11 063 754 Ce contenu a été réalisé par un expert de l’équipe shopping de BFMTV, en partenariat avec Altaprofits. L'équipe shopping est indépendante de la rédaction de BFMTV. com.
Les prix indiqués sont donnés à titre indicatif et sont susceptibles d’évoluer. BFMTV est susceptible de percevoir une rémunération lorsqu’un de nos lecteurs procède à un achat via les liens intégrés dans cet article.
Pas encore recoupée
Seule la rédaction BFM Business rapporte cette information pour l’instant. Elle reste « source unique » tant qu’une autre rédaction ne l’a pas confirmée.
- BFM Business19 nov., 16:46Combien d'impôts pourriez-vous économiser avec un PER ? ↗Chiffres : 5 000 euros · 2 250 euros
| Éditeur BFM Business (niveau établi) | +76 |
| Résumé détaillé | +2 |
| Total | 78 |
Méthode : les dépêches sont regroupées d’après les mots de leur titre et de leur résumé ; chaque rédaction compte une fois ; les chiffres sont lus tels que publiés. Rien ici n’est rédigé par une IA.