"Les Français font un cadeau à l’État en y mettant leur argent": le gouvernement veut remplir nos Livrets A et pourtant ce n'est pas la meilleure idée pour financer l'économie
Si le Livret A permet, principalement, de financer le logement social, d'autres placements permettent aussi de financer des projets de long terme, nécessitant une plus grosse prise de risque.
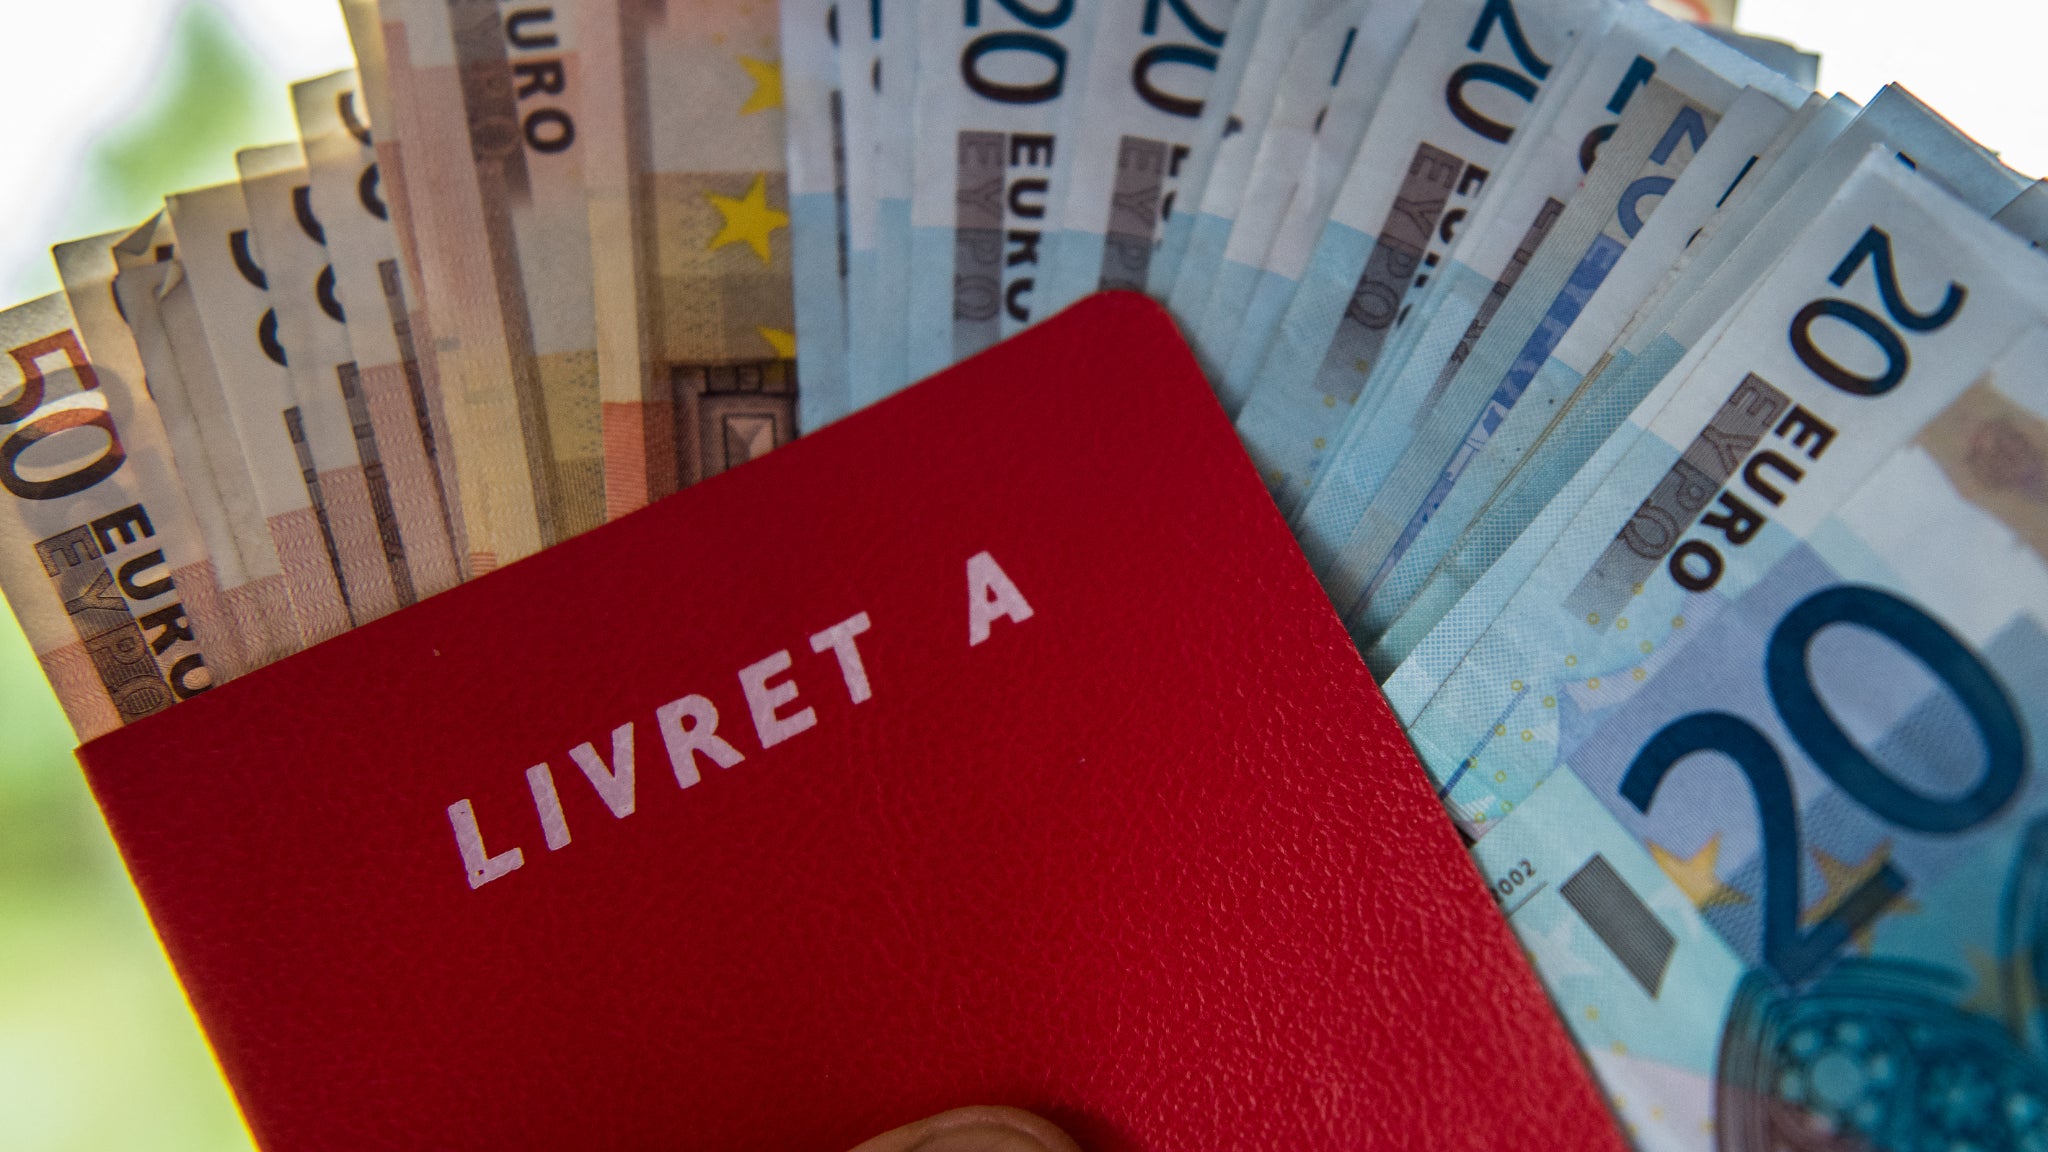
Le Livret A est-il le meilleur moyen de financer les investissements de long terme? Ce produit d’épargne, dont le taux de rémunération est aujourd'hui fixé à 1,7%, est détenu par 83% des Français. Fin septembre 2026, son encours s’élevait à 442 milliards d'euros.
Ce qui explique sa popularité, au-delà de son caractère liquide, c’est que les Français savent à quoi sert leur argent placé. Aujourd'hui, le fonds d’épargne de la Caisse des dépôts centralise 60% des sommes collectées du Livret A, du Livret de développement durable (LDDS) et du Livret d'épargne populaire (LEP), les banques collectant le reste (40%) des fonds. Fin 2025, ce fonds d’épargne gérait 453,3 milliards d’euros de collecte répartis entre 244,9 milliards d’euros de prêts de long terme et 208,4 milliards d’euros d’actifs financiers.
Sur les prêts de long terme, 203,4 millions d’euros permettent de financer le logement social et la politique de la ville, 29 milliards d’euros le secteur public local (crèches, écoles, hôpitaux... ) et 10,5 millions d’euros la transition écologique et énergétique. En février 2027, le plafond du Livret A, actuellement à 22.
950 euros, sera augmenté dans une fourchette allant de 25. 000 à 30. 000 euros, comme l’a confirmé le Premier ministre Sébastien Lecornu.
Son taux de rémunération devrait aussi être revalorisé. L’objectif du gouvernement est d’augmenter l’encours placé sur ce livret pour financer davantage de projets de long terme, dont les futurs réacteurs nucléaires. Pourtant, son succès même pose question.
"Ses encours dépassent largement les besoins du logement social et une partie de cette épargne gagnerait à s’orienter vers des placements de long terme", pointe Matéis Mouflet, analyste de marchés chez XTB France citant notamment l’assurance-vie, le plan épargne retraite (PER) ou le plan d'épargne en actions (PEA). "Pas le seul produit d'épargne" En réaction à l’augmentation à venir du plafond du Livret A, Emmanuel Moulin, a déclaré cette semaine sur BFM Business que ce placement n’était pas le "seul produit d’épargne" à considérer pour financer le long terme. Il s’agit d’une épargne "qui est très liquide, alors ce qu’on va essayer de faire, c’est plutôt d’avoir de l’épargne longue pour financer à la fois les entreprises, l’innovation, et financer aussi la retraite", a expliqué le gouverneur de la Banque de France.
À cet égard, il a cité le plan d’épargne-retraite (PER), détenu par 12,3 millions de Français et dont l’encours s’élève aujourd’hui à 150 milliards d’euros. Lancé en 2019, le PER permet aux épargnants de financer leur retraite. Il est également décrit par la direction générale du Trésor comme un "outil au service du financement de l'économie, notamment européenne".
Plus de 60% des actifs du PER financent directement les entreprises, "dont plus de 5 milliards d'euros en actifs non cotés, capital-investissement dans des PME et ETI, fonds d'infrastructures, actions de PME/ETI cotées", précise l'organisme. Pour des experts, l’argent placé sur un PER étant bloqué jusqu’à la retraite (sauf quelques cas de déblocage anticipé comme l’achat de la résidence principale), il permettrait mieux de financer des projets de long terme que le Livret A, dont les fonds restent disponibles à tout moment pour l’épargnant. "Toute épargne longue placée en obligations, notamment via les fonds en euros de l’assurance vie et du PER, soutient la demande de dette française et contribue à contenir les taux longs", explique Matéis Mouflet en réaction aux propos du gouverneur de la Banque de France.
"Cela rend le financement du déficit moins coûteux et réduit la dépendance aux investisseurs étrangers, qui détiennent aujourd’hui plus de la moitié de la dette négociable de l’État. Le revers, c’est qu’en cas de crise de la dette, les épargnants français seraient davantage exposés", précise ce dernier. Aujourd'hui, la France ne peut cependant pas espérer résorber de manière conséquente sa dette grâce aux placements des Français.
Elle atteint à ce jour 3. 595 milliards d'euros. "Un cadeau à l'Etat" Acceptant davantage de risques que les livrets réglementés, le PER serait donc plus utile pour financer l’économie réelle.
Mais il a aussi ses limites selon l’expert de XTB. D'une part, l’avantage fiscal à l’entrée est proportionnel à la tranche marginale d’imposition: il est faible pour un foyer peu imposé et profite surtout aux revenus élevés. D'autre part, les sommes sont imposées à la sortie, alors que le Livret A est exonéré.
De même, contrairement à un Livret A qui permet de savoir où va, en partie, son argent, l’épargnant a moins de visibilité à ce sujet, notamment avec un PER en gestion pilotée. De même plusieurs mécanismes permettent d'y souscrire (du fonds euros, en passant par les unités de compte, les FCPE…) ce qui peut impliquer que ce produit ne va pas forcément financer directement un projet de long terme. Pour Matéis Mouflet, le problème du financement des projets longs en France provient surtout du comportement des Français avec leur argent.
Ces derniers préfèrent se tourner vers des placements moins risqués, qui financent moins l'économie. L’épargnant "fait une sorte de cadeau à l'État en plaçant son argent dans le livret A". Or, ce type de placement ne lui servira pas véritablement pour s’assurer de meilleurs jours à sa retraite.
Pas encore recoupée
Seule la rédaction BFM Business rapporte cette information pour l’instant. Elle reste « source unique » tant qu’une autre rédaction ne l’a pas confirmée.
- BFM Business16 nov., 05:55
| Éditeur BFM Business (niveau établi) | +76 |
| Résumé détaillé | +2 |
| Total | 78 |
Méthode : les dépêches sont regroupées d’après les mots de leur titre et de leur résumé ; chaque rédaction compte une fois ; les chiffres sont lus tels que publiés. Rien ici n’est rédigé par une IA.