JetBlue perd de l'argent depuis des années. Cela vient de tracer la voie vers la rentabilité.
L’action de JetBlue augmente de plus de 20 % alors qu’un nouvel objectif de bénéfice contribue à apaiser les craintes quant à la viabilité de la compagnie aérienne.
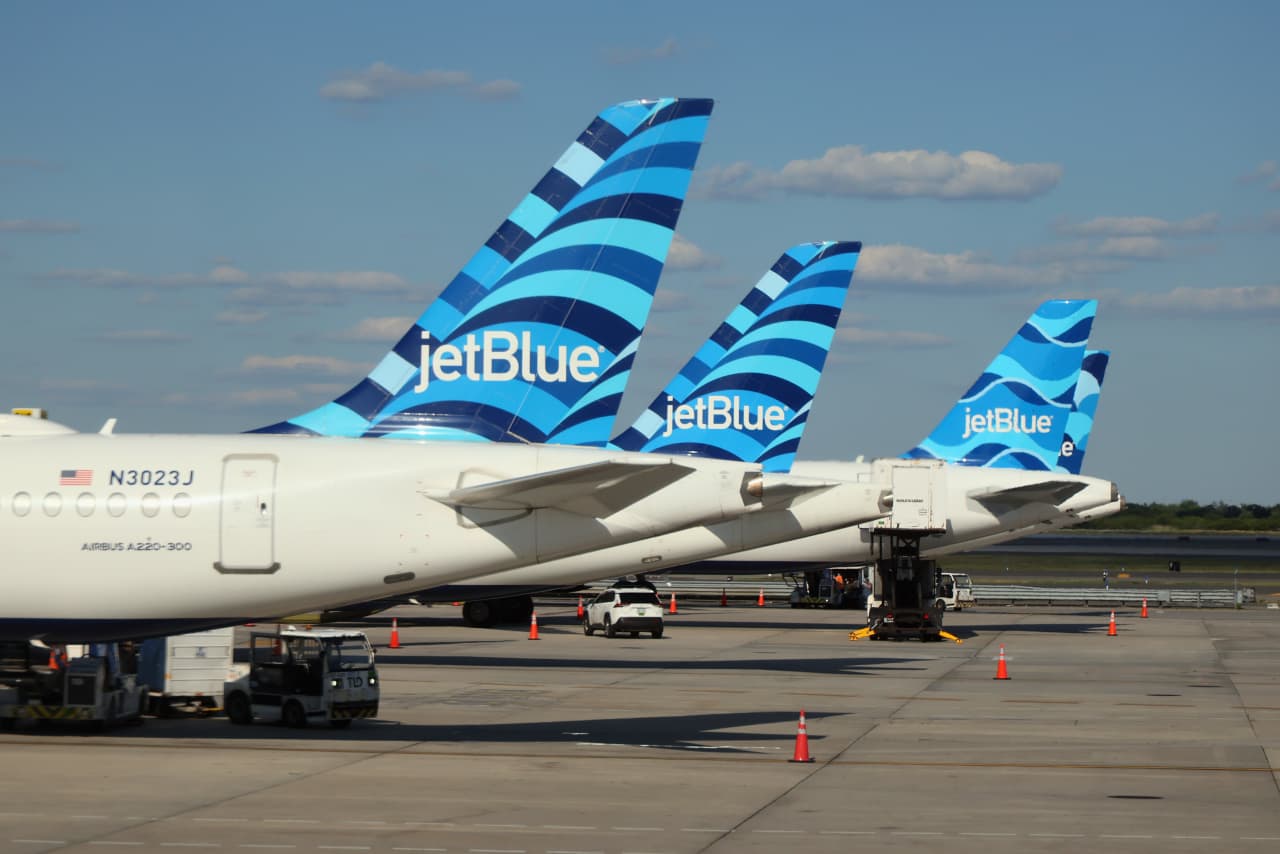
À l’aube de son cours, JetBlue Airways Holdings a d’abord rappelé à l’attention du marché que l’aérien américain, en pleine reconstruction post‑pandémique, a vu ses pertes annuelles s’accumuler, jusqu’à remercier l’information d’un mouvement de plus de 20 % sur son action, un rebond qui a laissé un large nombre d’investisseurs perplexes quant à l’avenir de la compagnie.
Les antécédents de JetBlue sont typiques d’une « low‑cost 2 » : un modèle d’affaires axé sur des frais supplémentaires et une marge fiscale déjà comprimée, ce qui a facilité l’empreinte d’une perte à long terme. Cependant, la société a récemment fixé un nouvel objectif de rentabilité qui se veut une trajectoire crédible vers des bénéfices nets, un cadre qui contre-rompt l’hésitation de la communauté financière quant à la viabilité de l’enseigne.
Ce nouvel objectif repose sur plusieurs leviers structurels : une réduction progressive des coûts fixes grâce à la modernisation de sa flotte, une optimisation des tarifs dynamiques, un renforcement des parts de marché en Amérique du Nord, y compris via de nouveaux liaisons au Canada, ainsi que l’exploitation de technologies de gestion de carburant afin de limiter l’impact des levées de prix de l’énergie sur le résultat. Le plan exigerait également une discipline budgétaire renforcée et une focalisation sur les zones de plus forte rentabilité.
Sur le plan des marchés, le regain de confiance a immédiatement incité les négociateurs et les gestionnaires d’indices a reconsidérer la classification de JetBlue, ouvrant la porte à une expansion possible dans des portefeuilles plus larges. Les capitaux mobiles, observés en quête de retours robustes, voient donc toute percée significative comme une opportunité d'allocations supplémentaires, tout en maintenant une vigilance accrue vis-à-vis des variations de la demande de voyage et des tensions de concurrence des grands opérateurs, notamment Southwest Airlines et United‑Family Airlines.
Comme l’industrie américaine de l’aérien a l’habitude de resurgir tant que la pression combinée sur les coûts de carburant et la concurrence se dissipe, la fin de l’exigence d’une perte soutenue renforce la confiance des investisseurs mais ne retire pas les risques inhérents à l’environnement économique global : les changements réglementaires, les négociations salariales, les fluctuations des prix du pétrole, et les pressions internes liées à la capacité d'intérêt du tourisme sont des paramètres à surveiller de près.
Enfin, ce nouveau cadre balise la prochaine période financière. Les analystes s’attendent à ce que JetBlue publie, à la fin du prochain trimestre, un relevé de revenus, d’excédent de marge pour revérifier la trajectoire fixée. Simultanément, les observateurs suivront le taux de rotation d’actifs et la structure de dette, notamment l’impact potentiel d’éventuelles opérations de financement ou d’inclusion dans des programmes de partenariat plus larges, afin d’évaluer si la cible de rentabilité demeure réaliste face aux défis persistants de l’industrie.
Traduit automatiquement de l'anglais
Pas encore recoupée
Seule la rédaction MarketWatch rapporte cette information pour l’instant. Elle reste « source unique » tant qu’une autre rédaction ne l’a pas confirmée.
- MarketWatch27 oct., 17:52
| Éditeur MarketWatch (niveau référence) | +82 |
| Chiffres vérifiables cités | +3 |
| Résumé détaillé | +2 |
| Total | 87 |
Méthode : les dépêches sont regroupées d’après les mots de leur titre et de leur résumé ; chaque rédaction compte une fois ; les chiffres sont lus tels que publiés. Rien ici n’est rédigé par une IA.